科创板首单CDR九号公司获注册,开源中小盘次新股说
科创板首单CDR九号公司获注册,开源中小盘次新股说
2020年,科创板迎来首单CDR(中国存托凭证)注册——九号公司(Segway-Ninebot)成功获得证监会注册批文,标志着中国资本市场在支持特殊股权结构企业上市方面迈出重要一步。本报告结合开源证券中小盘团队对2020年第38、39批次次新股的研究,重点分析九号公司获注册的市场意义及次新股封装服务等相关投资逻辑。
一、九号公司CDR获注册:科创板制度创新的里程碑
九号公司是一家专注于智能短交通和服务类机器人领域的创新企业,旗下拥有九号平衡车、滑板车、电动两轮车等产品。公司采用VIE架构及同股不同权(AB股)结构,属于典型的红筹企业。此次通过发行CDR在科创板上市,是科创板继允许红筹企业上市后的又一重大制度突破。
2020年,证监会同意九号公司科创板公开发行CDR的注册申请,使其成为科创板首家发行CDR的红筹企业。这一事件具有多重意义:
- 制度包容性增强:科创板允许尚未盈利或存在特殊治理结构的企业上市,九号公司的案例验证了制度落地的可行性。
- 注册效率提升:从受理到注册,九号公司共用时约8个月,体现了注册制下的审核效率。
- 为后续红筹回归铺路:更多优质红筹企业可能加速回归A股。
- 投资者选择多元化:CDR为境内投资者提供了直接持有海外架构公司权益的新方式。
二、次新股说:2020年第38、39批次回顾
开源证券中小盘团队持续跟踪次新股板块,按批次整理新股上市后的表现与基本面变化。2020年第38、39批次次新股涵盖了多只科创板、创业板新股,其中九号公司(第38批)作为CDR第一股备受关注。
次新股的核心投资逻辑通常包括:
- 稀缺性溢价:新上市企业在细分赛道中的独特地位(如九号公司在短交通领域的领先性)。
- 募投项目产能释放:电子、智能制造类企业募资后往往进入产能爬坡期,业绩弹性大。
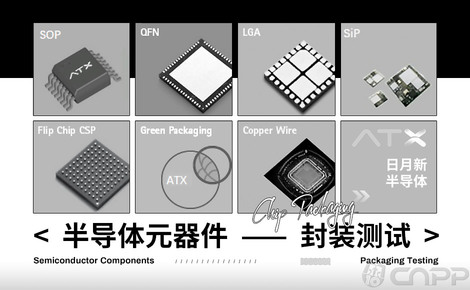
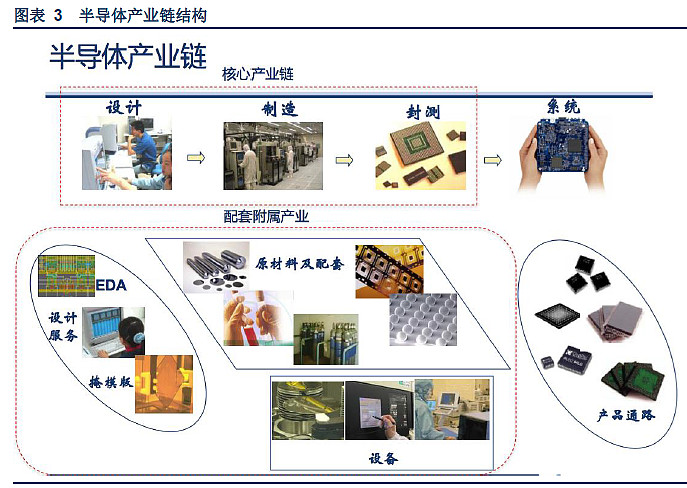
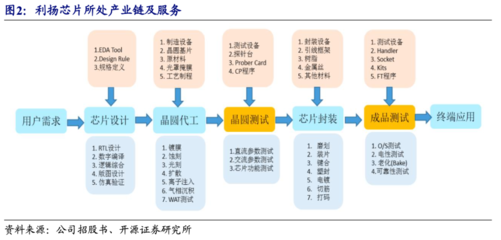
- 封装服务需求驱动:随着芯片、半导体产业国产化加速,封装测试服务成为关键环节,相关次新股(如封装材料、设备公司)获得市场重估。
三、封装服务:次新股中的高景气赛道
“封装服务”在此指半导体封装测试以及电子制造中的封装环节。在2020年次新股中,涉足封装服务的企业受到机构密集调研,主要因为:
- 国产替代逻辑:中美科技博弈下,半导体封装设备与材料的自主可控要求提升。
- 5G与物联网拉动:智能终端、可穿戴设备对先进封装(如SiP、扇出型封装)需求增加。
- 九号公司自身的封装供应链:九号公司产品涉及电池管理、传感器、电机控制等模块,其供应链中包含封装服务提供商,间接带动了相关次新股关注度。
开源中小盘团队建议关注三条主线:
- 具备先进封装技术的科创板次新股;
- 封装关键材料(如封装基板、键合丝)供应商;
- 受益于九号公司等智能硬件放量的ODM/EMS封装服务企业。
四、与风险提示
九号公司作为科创板首单CDR,不仅为自身发展募集资金,更打开了一扇制度之门。开源中小盘团队认为,2020年第38、39批次次新股中,与智能硬件、半导体封装服务相关的标的具备中长期成长潜力。
风险提示:CDR流动性风险、红筹企业治理差异、半导体景气度下行、封装服务产能过剩、次新股解禁期股价波动。
(报告来源:开源证券中小盘研究团队,2020年)
如若转载,请注明出处:http://www.yuedaowuyin.com/product/57.html
更新时间:2026-10-24 07:58:22