东微半导研发费率骤降背后的隐忧 现金流屡负、毛利率承压与封装服务挑战
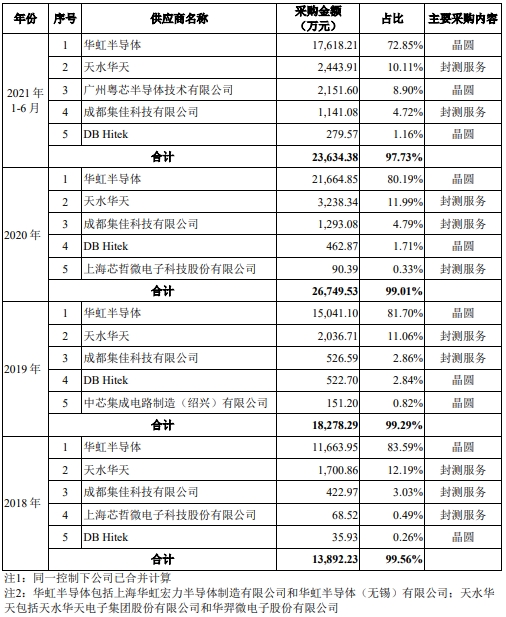
作为功率半导体领域的重要参与者,东微半导(688261.SH)一度凭借高压GreenMOS和超级结MOSFET等产品在国产替代浪潮中崭露头角。近年财报数据却揭示出一些值得深究的现象:研发费率大幅走低、经营性现金流多次告负、毛利率在同业中处于靠后位置,以及封装服务业务的战略取舍。这些信号共同描绘了公司在激烈市场竞争下的真实处境。\n\n一、研发费率“降落”:创新投入的收缩与隐忧\n\n研发投入是半导体企业的生命线。东微半导早期研发费率曾维持在较高水平,但近两年却出现明显“降落”。数据显示,公司研发费用占营业收入的比例已从2021年的约8%以上,逐步下降至2023年的5%左右。即便考虑营收增长带来的分母效应,绝对研发投入的增幅也远低于行业头部企业。\n\n更值得关注的是,研发费率下降与产品迭代速度的放缓存在时间上的重叠。在SiC、GaN等宽禁带半导体加速渗透的背景下,东微半导的主要产品仍以硅基 trench MOSFET 和超级结为主,新一代产品的推出节奏相对保守。这种策略短期有助于控制费用、美化利润,但长期可能削弱技术壁垒,导致公司在高端市场与英飞凌、安森美等国际大厂,以及国内士兰微、斯达半导等对手的竞争中处于不利地位。研发“选高新”还是“守旧利”?目前的数据似乎指向后者。\n\n二、现金流屡屡为负:经营质量待改善\n\n现金流量表是检验企业盈利含金量的试金石。东微半导近年来经营活动产生的现金流量净额多次为负,尤其是2022年和2023年部分季度,尽管账面净利润为正,但经营性现金流却持续净流出。这种“有利润无现金”的背离,一般源于应收账款激增、存货积压或对上下游议价能力偏弱。\n\n从财报细项看,公司应收账款周转天数有所拉长,而存货周转天数因备货增加而偏高。在半导体下行周期中,客户回款变慢、渠道库存需要消化,使得公司现金循环周期拉长。若现金流负值成为一种常态,公司将依赖外部融资支撑运营,财务风险随之上升。\n\n三、毛利率靠后:价格战中的盈利能力较量\n\n对比A股主要功率半导体上市公司,东微半导的毛利率处于中游偏下位置。2023年其综合毛利率约为30%左右,而扬杰科技、新洁能等可比公司多在35%以上,部分IGBT龙头甚至超过40%。导致这一差距的原因有两个方面:\n\n其一,产品结构以高压MOSFET为主,市场参与者众多,同质化竞争激烈,产品价格持续承压;其二,公司在封装环节多采用外包,虽然资产较轻,但也让渡了部分生产环节的附加值和控制力。毛利率靠后并非不可逆转,但如果公司不向车规级、高频高效等高毛利领域快速上量,盈利能力可能会进一步被侵蚀。\n\n四、封装服务的取舍:轻资产模式的双刃剑\n\n封装测试是功率器件生产的关键环节。东微半导选择主要对外采购封装服务,形成“设计+代工+外包封装”的轻资产模式。这一策略在扩张初期具有明显优势:资本开支小、产能弹性高,能快速响应市场需求。\n\n但轻资产也是一把双刃剑。封装质量与交期受制于供应商,一旦上游产能紧张或出问题,均会影响交付;封测环节本身占器件成本较高,无论什么参数器,封装的选择往往也能决定一个先进器件的输出表现与外购比例,客户一旦固化型号就不易迁移的倾向也不容易承载。由于很多新技术节点下先进的封装设备投资需求普遍看涨,无法通过扩出一条封装线降低成本就意味着在供应不利的极限竞争下依然只能最先获得相同的外采价格,久而久之其对设计和成品优势带来的利润会大幅消溶与被市场竞争者高折旧的下沿所代替的压力也会加大。\n\n因此,是否适时自建或合建封测产线,已成为东微半导能否在长期竞争中提升毛利、追平身位的关键战略问题。只是眼下的利润、研发弱化,在报表真正回流入投资的量级终究会受到资本的自我规制约束,是否能快一步反脆落点在当前行业变革期限还未严格表达,在下一个行业爆发基点释放收益,才应该是真实视野应聚在中后端的信息变化度上。\n\n\n\n东微半导是一家兼具技术和市场话题的功率器件公司,从硬核参数和份额上讲仍不可忽视。但在整个财经观察的取向下应当看到,在任何领域里选择减投模式的发展不是不能做深产品的表征,却直接快速减掉构建高的流动性,无论是表现为更低的股价还是内外经营的转变,正是这样今天发生的成本削减其实都是在不知不觉放弃阵地的一些因素以极其长远见效的姿态被迫降价保收最终双降的综合因子比高。”}
如若转载,请注明出处:http://www.yuedaowuyin.com/product/29.html
更新时间:2026-10-05 12:45:57